Energie & Geopolitik
Öl, Nahost und die Straße von Hormus: Wie gefährdete Handelswege Preise und Börsen bewegen
Geopolitische Konflikte werden für Haushalte und Unternehmen häufig über Energie spürbar. Entscheidend ist, ob Öl und Gas tatsächlich ankommen, wie teuer der Transport wird und wie lange die Unsicherheit anhält.
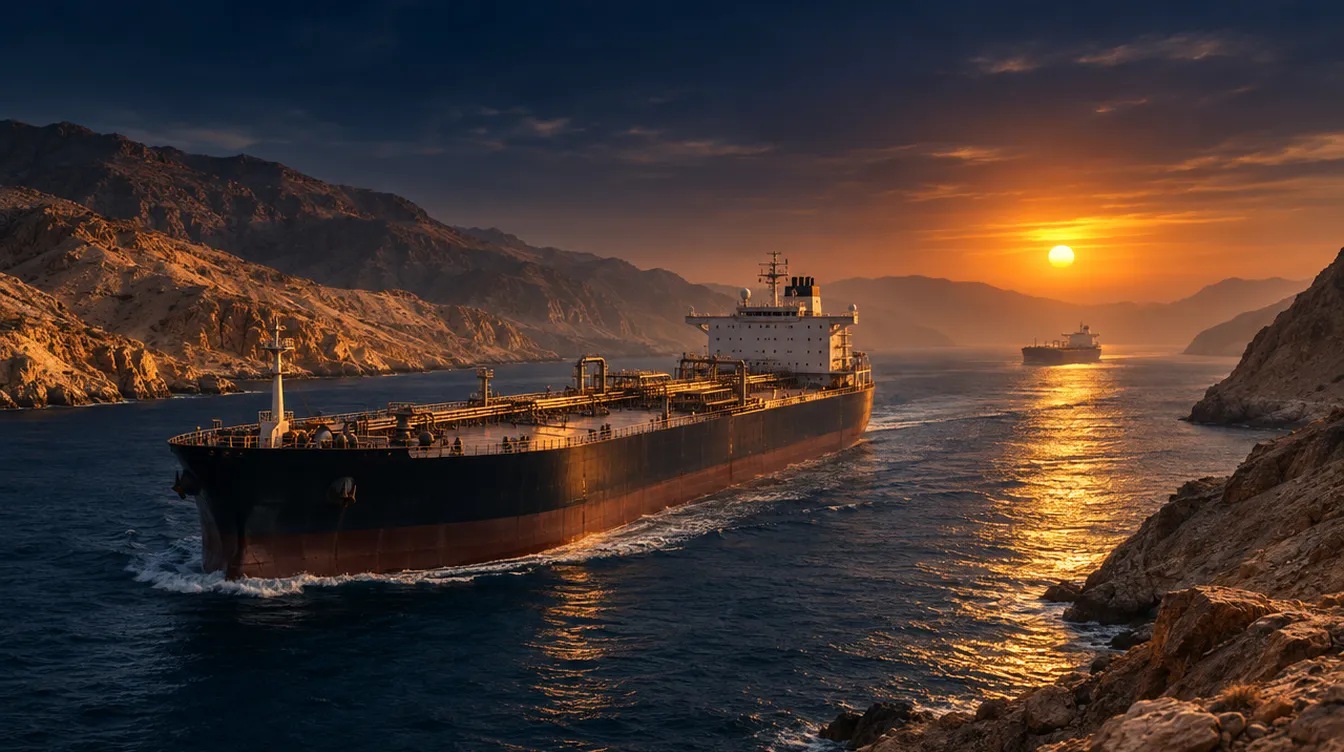
Stand: 21. November 2026. Historische Transportmengen sind mit ihrem Bezugszeitraum gekennzeichnet. Die Szenarien sind keine Prognosen für den Ölpreis.
Eine Schlagzeile aus dem Nahen Osten kann innerhalb kurzer Zeit Erwartungen an Energiepreise verändern. Bis sich dieselbe Entwicklung in einer Heizkostenrechnung oder einem Flugticket zeigt, können dagegen Wochen oder Monate vergehen. Zwischen geopolitischem Ereignis und Verbraucherpreis liegt eine ganze Kette wirtschaftlicher Entscheidungen.
Die Lage bleibt beweglich: Während S&P Global am 20. November Erwartungen an eine Normalisierung der Transportströme und eine Verringerung von Risikoprämien diskutierte, berichtete Associated Press am 21. November über neue Angriffe auf Tanker in oder nahe der Straße von Hormus. Eine erwartete Entspannung ist daher von tatsächlich gesicherten Transportwegen zu unterscheiden. Quellen: S&P Global: Geopolitischer Novemberausblick, AP: Neue Angriffe auf Tanker.
Warum eine Meerenge weltwirtschaftlich relevant ist
Die Straße von Hormus verbindet den Persischen Golf mit dem Golf von Oman und dem Arabischen Meer. Sie ist ein zentraler Transportweg für Energieexporte. Nach Angaben der US-Energiebehörde EIA wurden dort im ersten Halbjahr 2025 durchschnittlich 20,9 Millionen Barrel Öl und Ölprodukte pro Tag transportiert. Das entsprach ungefähr einem Fünftel des weltweiten Verbrauchs flüssiger Erdölprodukte. Diese historische Größenordnung ist keine aktuelle Durchflussmessung für November 2026. Quelle: EIA: World Oil Transit Chokepoints.
Alternative Pipelines und Exportwege existieren, können aber nicht beliebig sämtliche Mengen ersetzen. Die IEA beschreibt die Umgehungsmöglichkeiten ebenfalls als begrenzt. Quelle: IEA: Hormus-Factsheet, Stand Februar 2026.
Für den Markt ist deshalb nicht nur eine vollständige Unterbrechung relevant. Bereits Unsicherheit über Sicherheit, Versicherbarkeit und Ankunftszeiten kann wirtschaftliche Folgen haben.
Der Ölpreis enthält Erwartungen
An den Märkten werden laufend Annahmen über zukünftige Verfügbarkeit und Nachfrage gehandelt. Ein Preis kann deshalb steigen, bevor ein tatsächlicher Engpass sichtbar wird. Er kann auch fallen, obwohl die politische Lage weiterhin angespannt ist – etwa wenn Marktteilnehmer eine geringere Störung erwarten als zuvor.
Eine „geopolitische Risikoprämie“ ist dabei kein separat auf der Rechnung ausgewiesener Betrag. Sie beschreibt den Teil der Bewertung, den Marktbeobachter mit der Unsicherheit über Konflikte und Versorgung verbinden. Ihre genaue Höhe lässt sich nicht unabhängig von allen anderen Einflussfaktoren beobachten.
Ein sinkender Ölpreis beweist daher weder dauerhaften Frieden noch eine gesicherte Versorgung. Er kann ebenso eine schwächere Nachfrage widerspiegeln. Umgekehrt kann ein Preisanstieg durch eine bessere Weltkonjunktur entstehen, ohne dass sich die Sicherheitslage verschlechtert hat.
Vom Rohöl zur Tankstelle: Warum die Rechnung nicht linear ist
Der Preis eines Liters Kraftstoff besteht nicht allein aus Rohöl. Verarbeitung, Transport, Lagerung, Vertrieb und Steuern spielen ebenfalls eine Rolle. Dazu kommt für europäische Käufer der Wechselkurs.
Ein frei gewähltes Modellbeispiel: Ein Endprodukt kostet 100 Euro. Ein direkt rohstoffpreisabhängiger Kostenblock macht 30 Euro aus. Verteuert sich nur dieser Block um 20 Prozent und werden die Mehrkosten vollständig weitergegeben, steigt der Endpreis auf 106 Euro. Das entspricht 6 Prozent, nicht 20 Prozent.
Dieses Beispiel ist bewusst kein Modell der tatsächlichen deutschen Kraftstoffbesteuerung. Es zeigt nur, weshalb Rohöl- und Endkundenpreise nicht proportional steigen müssen. Bei anderen Kostenanteilen, Steuern oder Margen ergibt sich eine andere Wirkung.
Öl und Dollar können sich verstärken oder ausgleichen
Für eine in US-Dollar bepreiste Ware gilt: Entscheidend für Eurokäufer sind sowohl Dollarpreis als auch Wechselkurs.
Ein Barrel kostet im Beispiel zunächst 80 US-Dollar. Der Wechselkurs beträgt 1,10 US-Dollar je Euro. Der rechnerische Europreis liegt bei 72,73 Euro.
Steigt der Dollarpreis auf 96 US-Dollar und fällt der Euro auf 1,00 US-Dollar, beträgt der neue Europreis 96 Euro. Der Anstieg in Euro erreicht 32 Prozent, obwohl der Rohölpreis in Dollar nur um 20 Prozent gestiegen ist.
| Größe | Ausgangslage | Hypothetisches Szenario |
|---|---|---|
| Ölpreis in USD je Barrel | 80 | 96 |
| Wechselkurs: USD je EUR | 1,10 | 1,00 |
| Rechnerischer Ölpreis in EUR | 72,73 € | 96,00 € |
| Veränderung in EUR | — | +32,00 % |
Eigene Rechnung, keine aktuellen Kurse. Ohne Transport, Verarbeitung, Steuern und sonstige Kosten.
Interaktiver Rechner
Was kostet dasselbe Barrel in Euro?
Ölpreis in US-Dollar und Wechselkurs vorher und nachher eintragen. Wechselkurs jeweils als US-Dollar je Euro (EUR/USD).
Zusatz: Wie viel kommt im Endpreis an? (künstlicher Kostenkorb)
Künstlicher Kostenkorb: neuer Preis = Ausgangspreis × (1 + Anteil × Veränderung × Weitergabegrad). Kein allgemeines Inflationsmodell und kein Steuerrechner; keine Übertragung auf Kraftstoff, Gas oder Heizöl.
Eigene Modellrechnung mit frei wählbaren Werten, keine aktuellen Kurse. Ohne Transport, Verarbeitung, Steuern und sonstige Kosten. Daraus lassen sich keine Tankstellenpreise ableiten.
Welche Branchen besonders genau hinschauen müssen
| Bereich | Mögliche Belastung bei einer Versorgungsstörung | Warum die Wirkung unterschiedlich ausfallen kann |
|---|---|---|
| Fluggesellschaften | Höhere Treibstoffkosten | Absicherungsverträge, Auslastung und Ticketpreise |
| Chemie | Energie- und Rohstoffkosten | Produktmix, Anlagenstandorte und Preissetzung |
| Transport | Kraftstoff, Umwege und Versicherungen | Verträge und Weitergabe von Zuschlägen |
| Konsumunternehmen | Weniger frei verfügbares Einkommen der Kunden | Kundengruppe und Notwendigkeit der Produkte |
| Energieproduzenten | Teilweise höhere Verkaufspreise | Eigene Produktionsstörungen und Kosten |
| Industrie | Lieferprobleme und teurere Vorprodukte | Lagerbestände und Ersatzbeschaffung |
Analytischer Wirkungsrahmen, keine Aussage über eine bestimmte Aktie.
Auch vermeintliche Gewinner können enttäuschen. Ein Energieunternehmen profitiert nicht uneingeschränkt von höheren Preisen, wenn es selbst weniger produzieren oder exportieren kann. Eine Reederei erzielt nicht automatisch höhere Gewinne, wenn Versicherungen und Betriebskosten ebenfalls steigen.
Drei Szenarien statt einer scheinbar sicheren Ölpreisprognose
Entspannung: Transport wird verlässlicher, Versicherungsrisiken nehmen ab und Risikoprämien können sinken. Energieintensive Unternehmen könnten entlastet werden. Ob Verbraucherpreise im gleichen Umfang reagieren, hängt von Verträgen und Kostenstrukturen ab.
Anhaltende Unsicherheit: Lieferungen bleiben möglich, schwanken aber. Unternehmen müssen mehr Puffer vorhalten, Entscheidungen werden schwieriger und Preise können auf Nachrichten stark reagieren.
Erneute Verschärfung: Physische Liefermengen sinken oder Transportkosten steigen deutlich. Je nach Dauer können Lagerbestände helfen, danach werden Ersatzmengen und Nachfragerückgänge wichtiger.
Keines dieser Szenarien erlaubt ohne zusätzliche Annahmen einen festen Indexverlust. Aktienmärkte reagieren zugleich auf Zinsen, Gewinne, Wechselkurse und andere Nachrichten.
Warum Energiepolitik auch Geldpolitik beeinflusst
Ein Energieschock kann die gemessene Inflation erhöhen und gleichzeitig die reale Kaufkraft schwächen. Die Zentralbank steht dann vor einer schwierigen Abwägung: Zu starke Straffung kann eine schwache Wirtschaft zusätzlich bremsen; zu wenig Reaktion kann dauerhafte Preis- und Lohnerwartungen begünstigen.
Die BIZ beschreibt in ihrem Jahresbericht 2026 den Energie- und Rohstoffschock infolge des Nahostkonflikts als wichtigen Einschnitt für den globalen Ausblick. Quelle: BIZ: Annual Economic Report 2026.
Für die Analyse sollte deshalb zwischen dem ersten Preisschub und möglichen späteren Auswirkungen auf breitere Preise unterschieden werden. Nicht jeder einmalige Rohstoffanstieg führt zu dauerhaft höherer Inflation. Entscheidend sind Dauer, Weitergabe und Reaktionen von Unternehmen, Beschäftigten und Notenbanken.
Woran sich eine tatsächliche Entspannung erkennen lässt
Nachrichten über Gespräche sind relevant, ersetzen aber keine Daten zu Transport und Versorgung. Aussagekräftiger wird das Bild, wenn mehrere Beobachtungen zusammenpassen: stabilere Liefermengen, geringere Versicherungsaufschläge, normalere Lieferzeiten und weniger operative Einschränkungen.
Dabei müssen Statistiken denselben Gegenstand messen. Rohöl, Ölprodukte und gesamte regionale Exporte sind nicht identisch. Auch ein Tageswert, ein Wochendurchschnitt und eine Monatsprognose sind nicht direkt austauschbar.
Wer widersprüchliche Zahlen sieht, sollte zuerst Definition und Zeitraum prüfen. Das verhindert, dass unterschiedliche Messgrößen fälschlich als Beweis für eine bestimmte politische Entwicklung interpretiert werden.
Häufige Fragen
Steigen Aktien von Ölunternehmen immer mit dem Ölpreis?
Nein. Kosten, Förderung, Absicherung, Finanzierung und Bewertung wirken zusätzlich. Unternehmen können zudem selbst von der Störung betroffen sein.
Ist ein fallender Ölpreis immer gut für Aktien?
Nein. Sinkt der Preis wegen besserer Versorgung, kann das entlasten. Sinkt er wegen schwacher Nachfrage, kann er zugleich ein Warnsignal für die Konjunktur sein.
Schützt Gold automatisch vor einem Energieschock?
Nein. Seine Entwicklung hängt zusätzlich unter anderem von realen Renditen, Währungen und Anlegernachfrage ab. Eine einzelne Anlage bietet keinen universellen Schutz.
Lassen sich aus einem Ölpreisanstieg konkrete Benzinpreise berechnen?
Nur mit zusätzlichen, örtlich und zeitlich passenden Daten. Eine einfache prozentuale Übertragung wäre irreführend.
Vom Lesen ins Tun
Märkte verstehen, Risiken einordnen – live mit Florian Homm.
Passend dazu
 Inflation und Zinsen: Was die Zinsfalle für Aktien, ETFs und Immobilien bedeutet
Mehr Zinsen bedeuten nicht automatisch mehr Kaufkraft. Der Beitrag erklärt, wie Inflation, Finanzierung und Bewertungen zusammenhängen.
Weiterlesen
 Dein ETF handelt in Euro: Warum der Dollar trotzdem deine Rendite verändert
Die gleiche US-Anlage kann in Euro ein anderes Ergebnis liefern. So lassen sich Wechselkurse und Währungsabsicherung richtig einordnen.
Weiterlesen
 USA, China und Taiwan: Wie Chips und kritische Rohstoffe die Börsen verändern
Hinter Technologieprodukten stehen globale Abhängigkeiten. Warum Produktionsstandort, Verarbeitung und Absatzmärkte für Anleger zählen.
Weiterlesen